Jak ułożyć budżet na miesięczny zapas przekąsek?
Miesięczny budżet na przekąski powinien wynikać z rzeczywistego zużycia, a nie z liczby pracowników pomnożonej przez przypadkową kwotę. Najpierw policz, co faktycznie znika w typowym miesiącu, oddziel stałe zużycie od spotkań i szkoleń, a potem porównuj produkty na wspólnej podstawie: cena za sztukę albo cena jednostkowa za kilogram. Do budżetu doliczaj również straty po otwarciu, nadwyżki i zapas bezpieczeństwa.
Najprostszy model to: rzeczywiste zużycie z kilku tygodni × aktualny koszt jednostkowy + osobna pula na spotkania + niewielki zapas bezpieczeństwa. Nie traktuj ceny dużego opakowania jako automatycznej oszczędności. UOKiK przypomina, że cena jednostkowa pozwala łatwiej porównywać podobne produkty, a przy żywności warto dodatkowo kontrolować masę netto, daty i warunki przechowywania.
Jak zbudować miesięczny budżet na przekąski?
Budżet warto podzielić na trzy części. Pierwsza to zużycie stałe, czyli przekąski pobierane przez pracowników w zwykłym rytmie pracy. Druga to zużycie okazjonalne: spotkania z klientami, szkolenia, konferencje i inne dni, w których liczba osób albo tempo zużycia jest wyższe. Trzecia część to zapas bezpieczeństwa potrzebny wtedy, gdy dostawa nie przyjeżdża codziennie albo zużycie bywa nieregularne.
Nie zaczynaj od pytania „ile złotych na osobę?”. Taki wskaźnik może być przydatny dopiero później, gdy masz już dane. Lepszy początek to zapis liczby faktycznie wydanych sztuk i opakowań w dwóch–czterech typowych tygodniach. Jeżeli w miesiącu zdarza się jedno duże szkolenie, policz je osobno, żeby nie zawyżało zwykłego zużycia biurowego.
Prosty wzór roboczy
Budżet miesięczny = koszt zwykłego zużycia + koszt zaplanowanych wydarzeń + zapas bezpieczeństwa − wartość realnej nadwyżki z poprzedniego miesiąca. Wartość nadwyżki uwzględniaj tylko wtedy, gdy produkty są nadal właściwie przechowywane i można je bezpiecznie wykorzystać zgodnie z oznaczeniami na opakowaniu.
Jak policzyć rzeczywiste zużycie?
Najłatwiej zacząć od małej ewidencji. Przy każdym uzupełnieniu kuchni zanotuj, ile opakowań zostało otwartych lub wydanych. Nie musisz prowadzić skomplikowanego systemu magazynowego. Wystarczy prosty arkusz z datą, nazwą grupy produktu, ilością wydaną i ilością pozostałą przed kolejnym zamówieniem.
Dane warto zbierać osobno dla produktów liczonych w sztukach i dla produktów dzielonych z większych opakowań. Batony można rozliczać na sztuki. Orzechy, bakalie, krakersy czy paluszki w dużych paczkach lepiej analizować według liczby zużytych opakowań i ich masy netto. Jeśli firma co miesiąc otwiera trzy paczki danego produktu i jedna zwykle zostaje prawie pełna, to sygnał do zmniejszenia zamówienia albo wybrania mniejszego opakowania.
Nie licz zużycia tylko w najlepszym tygodniu. Wybierz kilka normalnych okresów, a dni z większym ruchem oznacz osobno. Dzięki temu budżet bazowy nie będzie zależał od jednego nietypowego wydarzenia.
Jak porównywać ceny produktów o różnych opakowaniach?
Porównanie samej ceny paczki jest niewystarczające. UOKiK wskazuje, że cena jednostkowa — na przykład za kilogram, litr albo sztukę — pomaga porównywać oferty produktów o różnych wielkościach opakowań. W firmowym budżecie można wykorzystać tę samą zasadę: dla produktów sprzedawanych według masy porównuj koszt tej samej masy, a dla produktów pojedynczych koszt jednej sztuki.
Przykład: jeżeli jedna paczka ma 100 g, a druga 400 g, nie zakładaj, że większa jest bardziej opłacalna tylko dlatego, że kosztuje mniej niż cztery małe. Sprawdź aktualną cenę w dniu zamówienia i przelicz ją na tę samą jednostkę. Następnie dodaj drugi krok: czy cała duża paczka rzeczywiście zostanie wykorzystana?
W przypadku żywności paczkowanej masa netto jest jedną z obowiązkowych informacji na etykiecie. Komisja Europejska wskazuje także m.in. nazwę żywności, składniki, alergeny, datę i warunki przechowywania jako informacje, które powinny być dostępne dla konsumenta. Dzięki temu porównanie budżetowe nie musi ograniczać się wyłącznie do ceny.
Jak uwzględnić straty i nadwyżki?
Najtańsze opakowanie nie jest oszczędnością, jeśli jego część regularnie trafia do odpadów. Dlatego warto liczyć koszt wykorzystanej ilości, a nie tylko koszt zakupu. Jeśli produkt kosztuje mniej w dużej paczce, ale po miesiącu część zawartości pozostaje otwarta, wysycha albo nie jest wybierana przez pracowników, realny koszt jednej wykorzystanej porcji rośnie.
Osobno oznacz produkty zamknięte i otwarte. Zamknięta nadwyżka może przejść na kolejny miesiąc, jeśli data i warunki przechowywania na to pozwalają. Przy otwartych opakowaniach stosuj instrukcję producenta. Komisja Europejska podkreśla, że właściwe rozumienie oznaczeń dat i informacji o przechowywaniu pomaga ograniczać marnowanie żywności.
Jeżeli regularnie pozostają te same warianty, nie zwiększaj automatycznie całego budżetu. Najpierw zmień strukturę zamówienia: mniej wolno zużywanego produktu, więcej tych grup, które rzeczywiście są wykorzystywane.
Jak policzyć spotkania, szkolenia i gości?
Wydarzenia powinny mieć własną pulę. Jeżeli biuro prowadzi szkolenie raz w miesiącu, nie warto rozsmarowywać tego kosztu po każdym dniu pracy. Policz liczbę uczestników, liczbę przerw i sposób podania. Produkty pojedyncze są łatwe do przeliczenia w sztukach, natomiast produkty z opakowań zbiorczych wymagają przyjęcia własnej, jawnej porcji roboczej i późniejszego porównania z rzeczywistym zużyciem.
Po wydarzeniu zapisz liczbę niewykorzystanych sztuk i zamkniętych opakowań. To ważniejsze niż dokładne przewidywanie za pierwszym razem. Po kilku spotkaniach firma może zbudować własny współczynnik zużycia zamiast opierać się na przypadkowych internetowych „normach porcji”.
Tabela planowania miesięcznego budżetu
| Pozycja | Co mierzyć | Jak wykorzystać w budżecie |
|---|---|---|
| Zwykłe zużycie | Sztuki lub opakowania z kilku typowych tygodni | Tworzy bazę miesięcznego zamówienia |
| Wydarzenia | Liczba uczestników, przerw i faktycznie zużytych produktów | Osobna pula zamiast zawyżania codziennego zużycia |
| Cena jednostkowa | Koszt za kg, 100 g lub sztukę | Umożliwia porównanie różnych wielkości opakowań |
| Nadwyżka | Zamknięte produkty, które przechodzą na kolejny miesiąc | Zmniejsza kolejne zamówienie, jeśli produkt nadal nadaje się do użycia |
| Straty | Resztki po otwarciu i produkty wyrzucane | Pokazują, czy pozornie tańsze duże opakowanie rzeczywiście się opłaca |
| Zapas bezpieczeństwa | Odchylenia zużycia i czas uzupełnienia dostawy | Chroni przed brakiem bez tworzenia nadmiernego magazynu |
Produkty polecane
Przy budowaniu budżetu warto porównać produkty o różnych wielkościach opakowań i sposobach wydawania. Poniższe grupy pokazują przykłady do liczenia kosztu na sztukę, małego opakowania, średniej paczki i większego zapasu — bez założenia, że większe opakowanie zawsze będzie tańsze w realnym użyciu.
Pojedyncze batony do budżetu liczonego w sztukach
Produkty w pojedynczych opakowaniach ułatwiają policzenie kosztu na jedną wydaną sztukę i kontrolę miesięcznego limitu. Przy porównaniu nie zakładaj, że podobna masa oznacza identyczną wartość użytkową — sprawdź aktualną cenę, skład, alergeny i rzeczywiste tempo zużycia w firmie.
Małe opakowania do testowania rzeczywistego popytu
Mniejsze paczki są użyteczne na początku, gdy firma dopiero ustala, które przekąski faktycznie znikają. Pozwalają ograniczyć ryzyko nadmiernego zapasu, ale ich koszt jednostkowy może różnić się od większych opakowań, dlatego przy zakupie warto porównywać cenę za tę samą jednostkę masy.
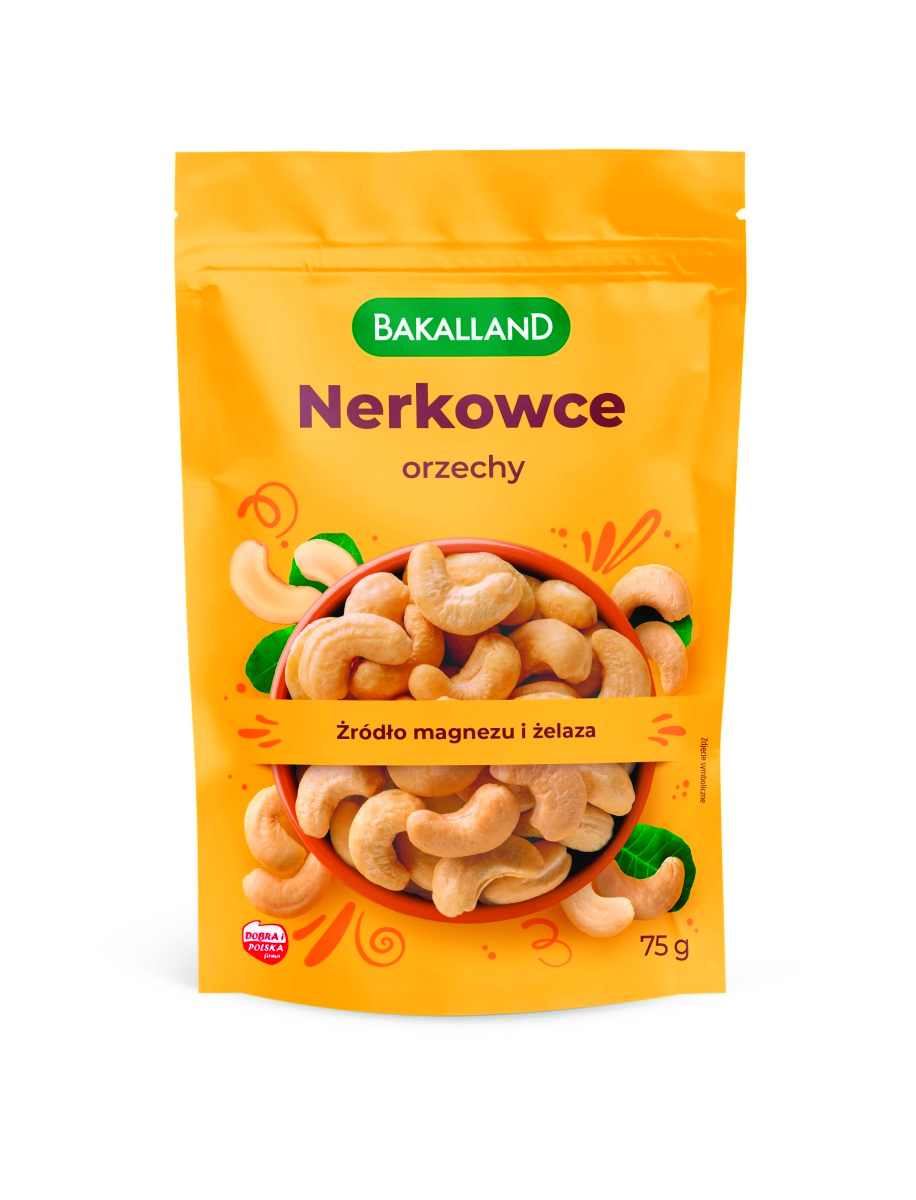
Orzechy nerkowca, Bakalland, 75g
Symbol: 143840
Zobacz produkt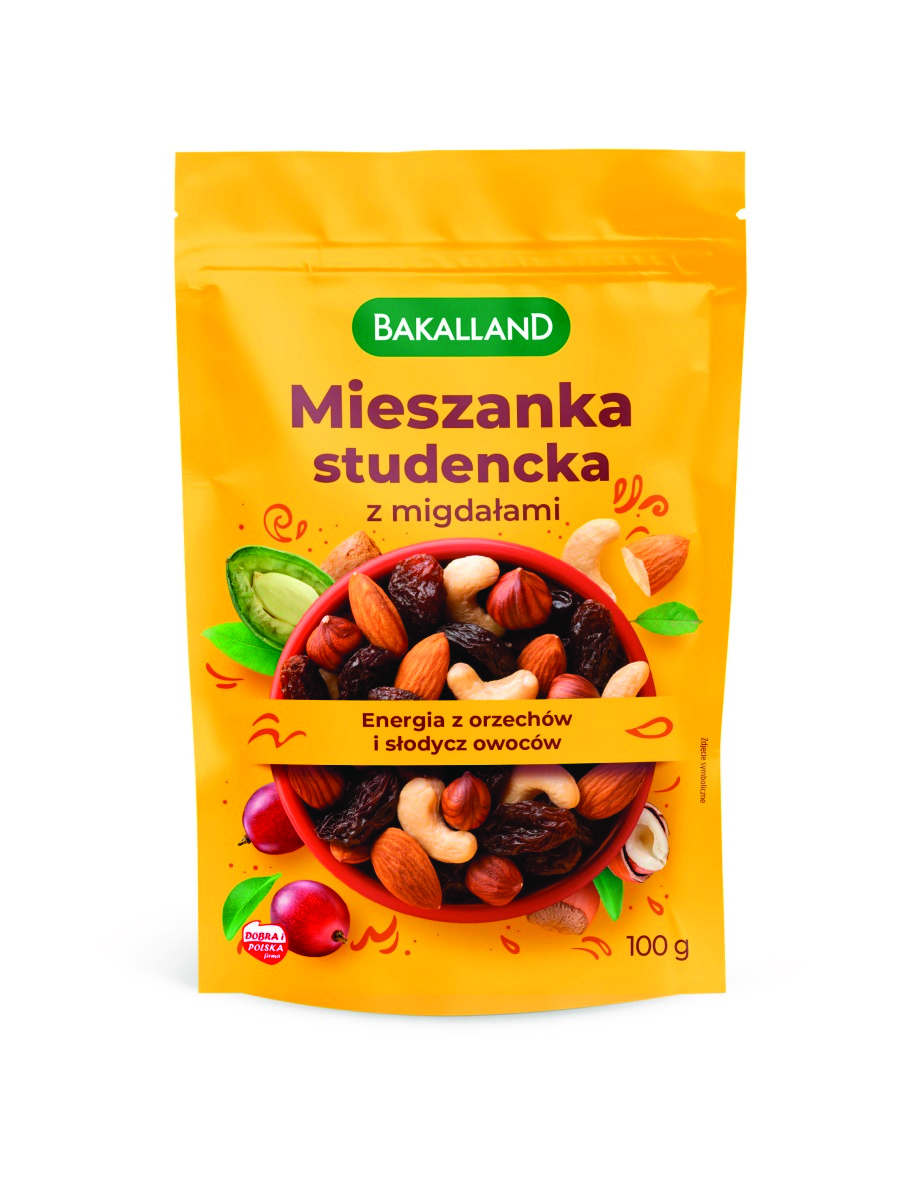
Mieszanka studencka z migdałami, Bakalland, 100g
Symbol: 143847
Zobacz produkt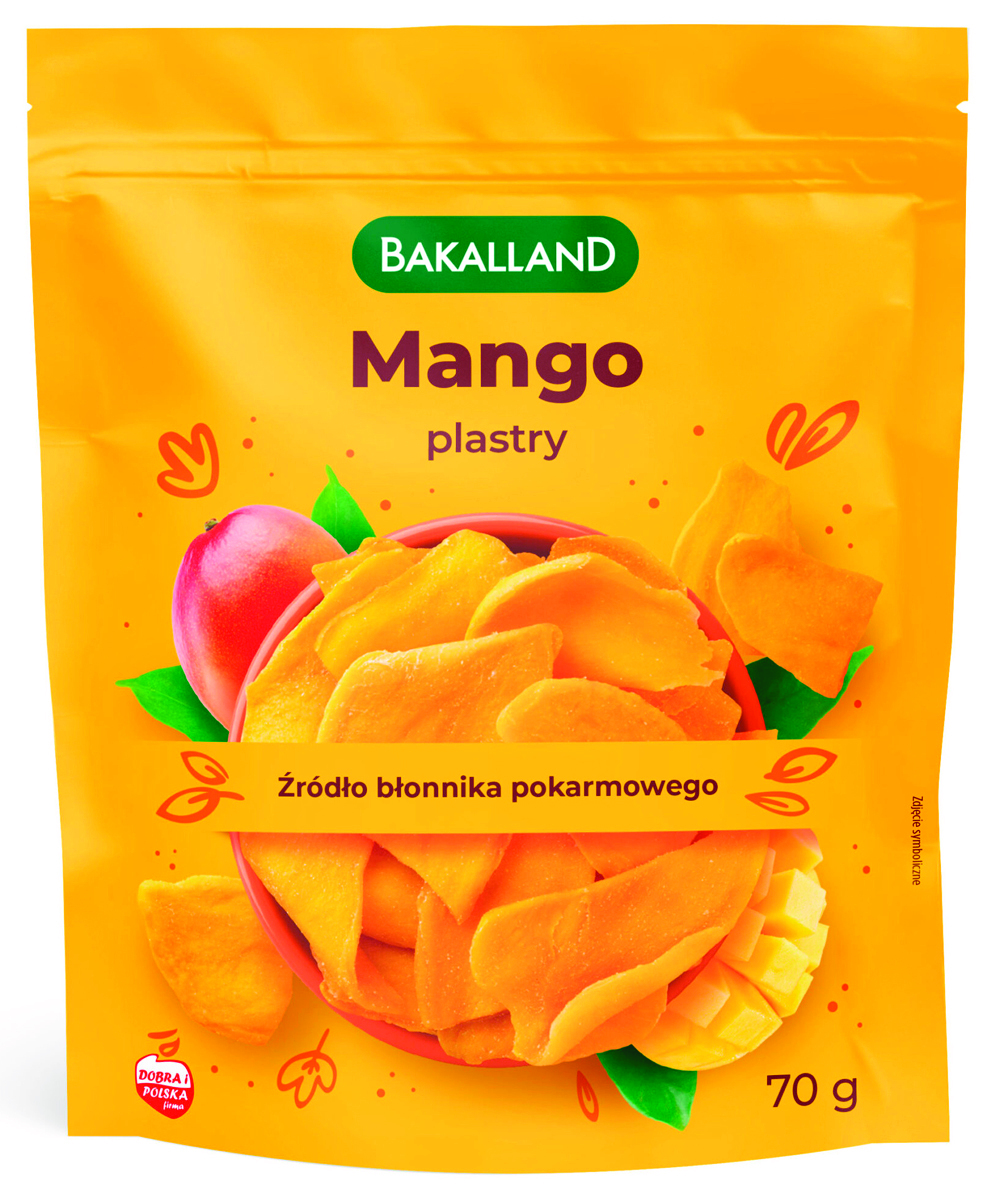
Mango suszone BAKALLAND, w plastrach, 70g
Symbol: 201516
Zobacz produktŚrednie opakowania do regularnej wspólnej kuchni
Opakowania około 200 g mogą pasować do zespołu, który regularnie korzysta ze wspólnej strefy przekąsek, ale nie potrzebuje bardzo dużych paczek. O opłacalności decyduje nie sama wielkość, lecz to, ile produktu rzeczywiście zostanie wykorzystane przed kolejnym zamówieniem.
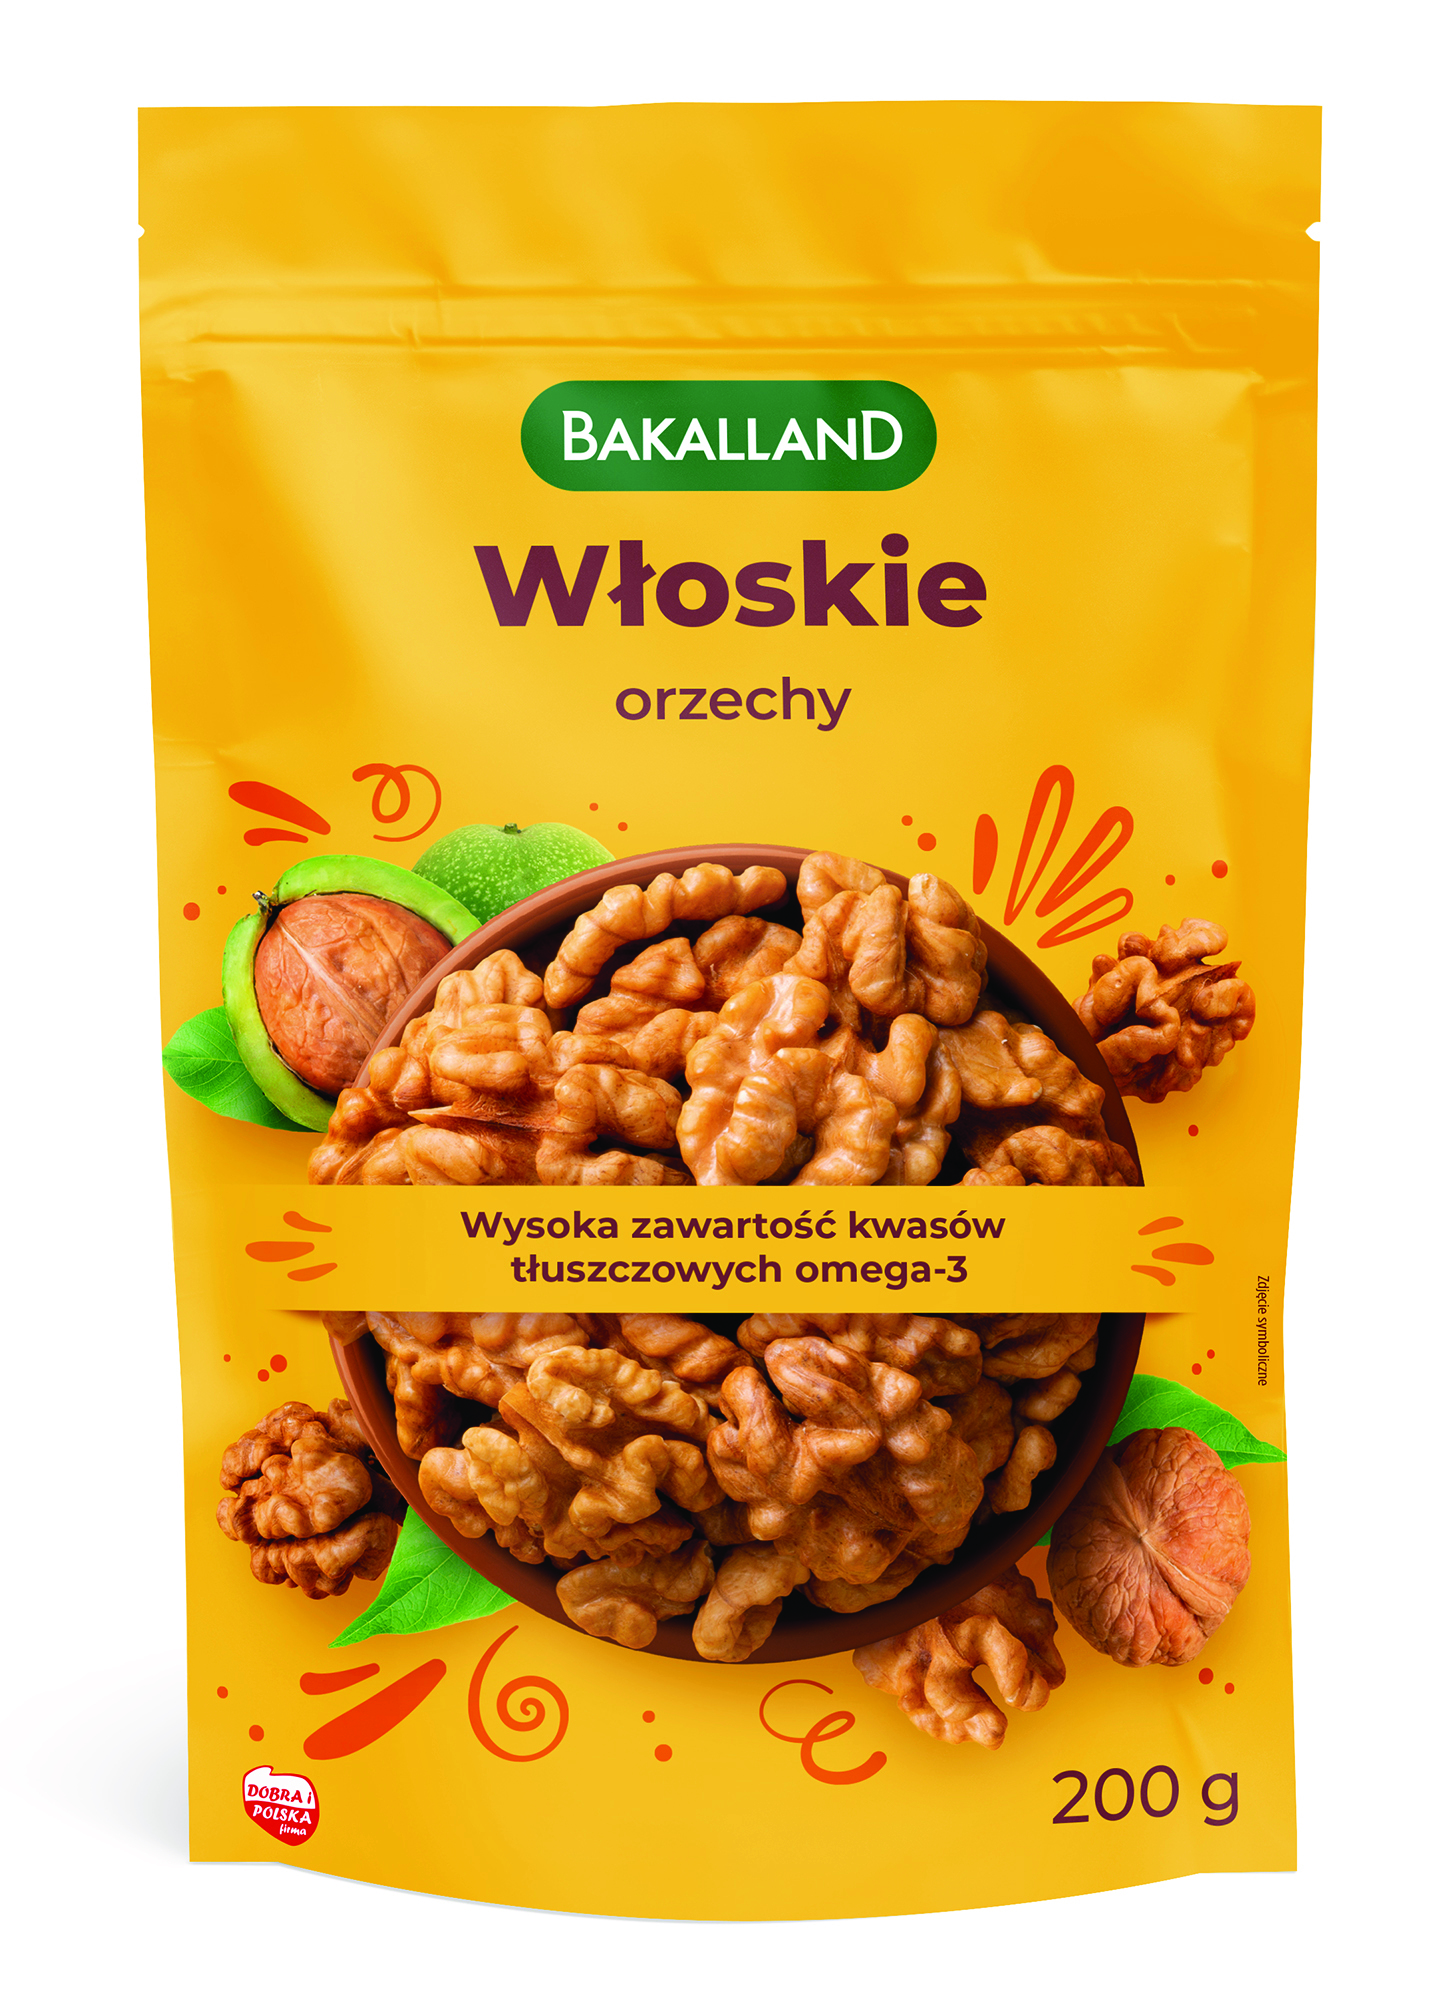
Orzechy włoskie, Bakalland, 200g
Symbol: 143860
Zobacz produkt
Żurawina BAKALLAND całe owoce, 200g
Symbol: 202195
Zobacz produkt
Paluszki lajkonik z solą 200g
Symbol: 02148
Zobacz produktWiększe opakowania przy przewidywalnym i szybkim zużyciu
Większe paczki warto rozważać dopiero wtedy, gdy historia zużycia pokazuje stały popyt. Porównaj cenę jednostkową, datę i warunki przechowywania oraz straty po otwarciu; duże opakowanie nie jest oszczędnością, jeśli część zawartości regularnie pozostaje niewykorzystana.
Śliwki suszone całe owOce, Bakalland, 300g
Symbol: 178706
Zobacz produkt
Daktyle całe owoce BAKALLAND, 400g
Symbol: 202191
Zobacz produkt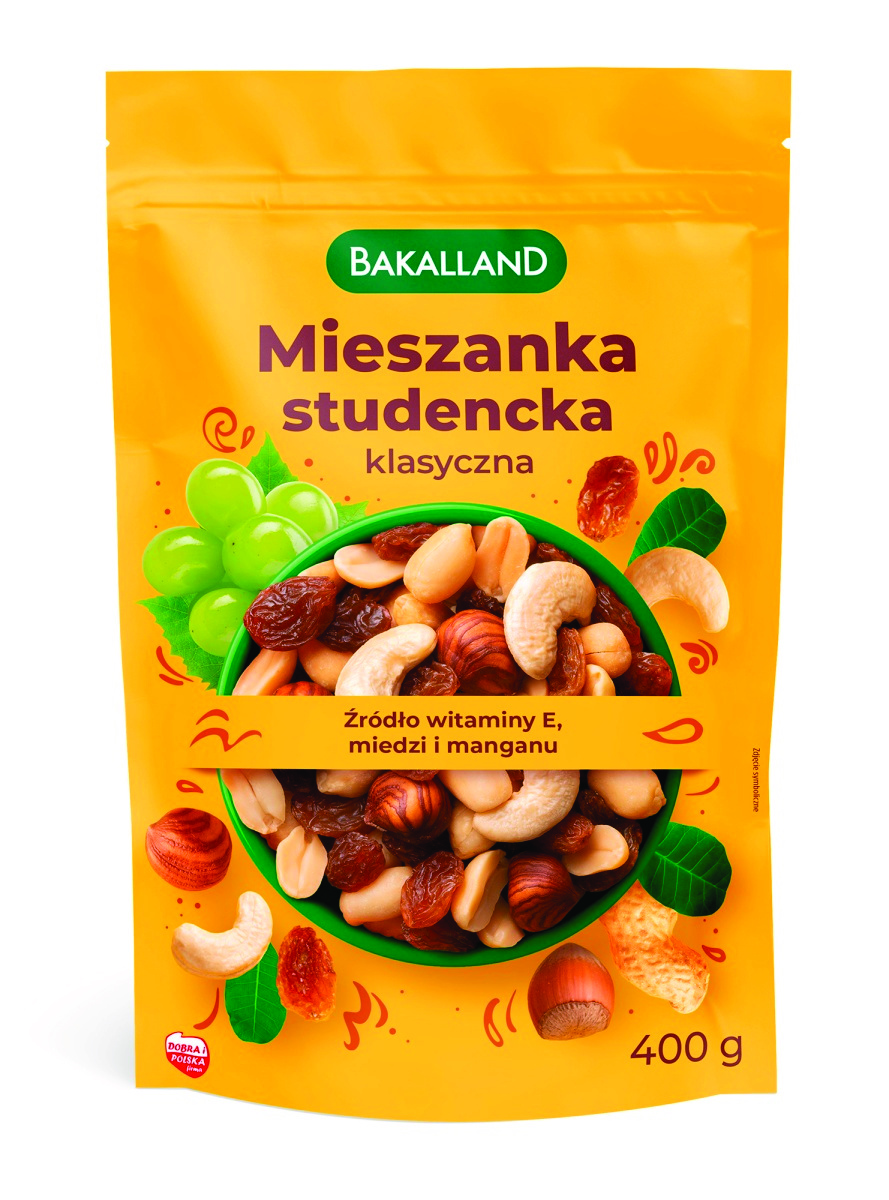
Mieszanka studencka klasyczna, Bakalland, 400g
Symbol: 143863
Zobacz produktJak kontrolować budżet w trakcie miesiąca?
Najlepszy budżet nie działa bez prostego punktu kontrolnego. Ustal jedną datę w tygodniu albo moment przed kolejnym zamówieniem. Sprawdź stan czterech grup: produkty pojedyncze, małe opakowania, większe paczki wspólne oraz zapas wydarzeniowy. Nie musisz ważyć każdej otwartej paczki — wystarczy konsekwentnie notować, które grupy znikają szybciej, a które zostają.
Jeżeli miesięczny limit jest wykorzystywany zbyt szybko, sprawdź najpierw przyczynę. Czy wzrosła liczba pracowników? Czy odbyło się więcej spotkań? Czy część produktów jest wydawana bez kontroli? Czy kupiono droższe warianty albo mniejsze opakowania? Dopiero po takim rozbiciu wiadomo, czy problemem jest za niski budżet, czy sposób zamawiania.
Warto też monitorować koszt na tydzień roboczy, ponieważ miesiące mają różną liczbę dni pracy. Taki wskaźnik ułatwia odróżnienie naturalnej zmiany kalendarza od rzeczywistego wzrostu zużycia.
Kiedy zwiększyć lub zmniejszyć limit?
Zwiększenie budżetu ma sens, gdy przez kilka kolejnych okresów zużycie rośnie z konkretnej przyczyny: większy zespół, więcej spotkań, zmiana modelu pracy albo trwały wzrost cen. Jednorazowy intensywny miesiąc nie powinien automatycznie zmieniać limitu na cały rok.
Zmniejszenie limitu jest uzasadnione, gdy regularnie zostaje duża nadwyżka, część produktów trafia do odpadów albo firma kupuje warianty, których prawie nikt nie wybiera. Czasem nie trzeba zmniejszać kwoty — wystarczy zmienić proporcje między kategoriami i wielkościami opakowań.
Przy zmianach cen nie porównuj wyłącznie nominalnej ceny paczki. Zmiana gramatury może sprawić, że podobnie wyglądające opakowanie ma inną cenę jednostkową. Dlatego przy każdym większym przeglądzie budżetu warto ponownie sprawdzić koszt w odniesieniu do tej samej jednostki.
Najczęstsze błędy w budżecie na przekąski
Budżet tylko „na osobę”
Nie każdy pracownik korzysta z przekąsek z taką samą częstotliwością. Używaj kosztu na osobę jako wskaźnika, ale opieraj zamówienie na faktycznym pobraniu.
Porównywanie tylko ceny opakowania
Różne gramatury utrudniają ocenę. Najpierw sprowadź ceny do wspólnej jednostki, a potem sprawdź, czy kupowana ilość jest rzeczywiście zużywana.
Kupowanie dużych paczek bez danych o zużyciu
Większe opakowanie może mieć korzystny koszt jednostkowy, ale przy wolnym zużyciu zwiększa ryzyko otwartych resztek i marnowania.
Brak osobnej puli na wydarzenia
Szkolenia i spotkania potrafią zaburzyć miesięczne dane. Rozliczaj je oddzielnie, aby nie zawyżać zwykłego zapasu do kuchni.
Automatyczne powtarzanie poprzedniego zamówienia
Jeśli nie porównujesz planu z faktycznym zużyciem, budżet utrwala stare błędy. Każdy miesiąc powinien dostarczyć danych do korekty kolejnego.
Ignorowanie nadwyżki
Przed kolejnym zamówieniem sprawdź zamknięte produkty, ich daty i warunki przechowywania. Nie kupuj pełnej nowej puli, jeśli część zapasu nadal może być wykorzystana.
Lista kontrolna przed zatwierdzeniem budżetu
- Zbierz zużycie z kilku typowych tygodni.
- Oddziel zużycie codzienne od spotkań i szkoleń.
- Policz produkty pojedyncze w sztukach, a zbiorcze w opakowaniach i masie.
- Porównuj aktualne ceny dla tej samej jednostki.
- Sprawdź masę netto na opakowaniu.
- Uwzględnij zamkniętą nadwyżkę z poprzedniego miesiąca.
- Zapisz produkty, które regularnie zostają po otwarciu.
- Nie zakładaj, że większa paczka zawsze jest bardziej opłacalna.
- Ustal osobną pulę na wydarzenia.
- Dodaj zapas bezpieczeństwa wynikający z realnej zmienności, nie z przypadkowego procentu.
- Przed zamówieniem sprawdź daty i warunki przechowywania.
- Po miesiącu porównaj plan z rzeczywistym kosztem i zużyciem.
Powiązane poradniki
Źródła
- UOKiK — Ceny widmo – kontrole Inspekcji Handlowej
- European Commission — Mandatory food information
- European Commission — Date marking and food waste prevention
Najczęściej zadawane pytania
Od czego zacząć budżet na przekąski do biura?
Od danych o rzeczywistym zużyciu. Sprawdź, ile sztuk i opakowań zniknęło w kilku typowych tygodniach, rozdziel zużycie zwykłe od spotkań i dopiero na tej podstawie ustal miesięczny limit.
Czy budżet najlepiej liczyć na jednego pracownika?
Można używać kosztu na osobę jako wskaźnika pomocniczego, ale nie jako jedynej podstawy. W praktyce część osób nie korzysta z przekąsek codziennie, a spotkania z gośćmi tworzą osobne zużycie.
Jak porównać opakowania o różnej wielkości?
Porównuj aktualną cenę jednostkową dla tej samej jednostki, na przykład za kilogram albo za sztukę. UOKiK wskazuje, że cena jednostkowa ułatwia porównanie produktów o różnych opakowaniach.
Czy większe opakowanie zawsze jest tańsze?
Nie należy tego zakładać. Nawet gdy cena jednostkowa jest niższa, część otwartego produktu może zostać niewykorzystana. Licz koszt faktycznie zużytej ilości, a nie tylko cenę zakupu paczki.
Jak uwzględnić spotkania i szkolenia w miesięcznym budżecie?
Oddziel zużycie stałe w kuchni od wydarzeń. Dla spotkań twórz osobną pulę opartą na liczbie uczestników, planowanych przerwach i własnych danych z podobnych wydarzeń.
Jaki zapas bezpieczeństwa przyjąć?
Nie ma jednej prawidłowej wartości dla każdej firmy. Ustal go na podstawie zmienności zużycia i czasu uzupełnienia dostawy. Jeśli zapas regularnie zostaje, zmniejsz go w kolejnym cyklu.
Jak często aktualizować budżet?
Najlepiej po każdym pełnym miesiącu lub po kilku kolejnych cyklach zamówień. Porównaj plan z rzeczywistym wydaniem, stratami i nadwyżką, a następnie skoryguj limity.
Czy trzeba uwzględniać daty na opakowaniach?
Tak. Przy planowaniu wielkości zapasu sprawdź datę oraz warunki przechowywania. Komisja Europejska wskazuje, że prawidłowe rozumienie oznaczeń dat pomaga ograniczać marnowanie żywności.
Jak ograniczyć przekroczenia budżetu bez całkowitego usuwania przekąsek?
Najpierw ogranicz wolno zużywane warianty, zmniejsz liczbę jednocześnie otwieranych opakowań i ujednolić częstotliwość zamówień. Dopiero potem oceniaj, czy trzeba zmienić sam miesięczny limit.
Czy można ustawić jeden stały budżet na cały rok?
Można przyjąć bazowy limit, ale warto go korygować przy zmianach liczby pracowników, sezonowości, większej liczbie spotkań lub trwałej zmianie cen. Budżet powinien wynikać z aktualnych danych, nie z jednorazowego założenia.
Wniosek
Dobry budżet na przekąski nie polega na znalezieniu jednej stałej kwoty, lecz na powtarzalnym procesie: mierzysz zużycie, porównujesz koszt na wspólnej podstawie, oddzielasz wydarzenia, odejmujesz realną nadwyżkę i ograniczasz straty. Po kilku miesiącach firma ma własne dane, dzięki którym łatwiej dobrać wielkości opakowań i utrzymać zapas bez ciągłego przekraczania limitu.
Zaplanuj zapas według rzeczywistego zużycia
Porównaj dostępne przekąski, dobierz wielkości opakowań do tempa zużycia i buduj miesięczny limit na podstawie danych z własnego biura.