Jak obliczyć koszt oprawy jednego dokumentu?
Koszt oprawy jednego dokumentu policz jako sumę materiałów zużytych na egzemplarz, czasu pracy oraz odpowiedniej części kosztu urządzenia. Do kalkulacji warto też dodać realny poziom strat: egzemplarze próbne, źle dobrane grzbiety, uszkodzone okładki lub poprawki. Dopiero taki rachunek pozwala uczciwie porównać dwa systemy oprawy.
Koszt jednej oprawy = grzbiet + okładka przednia + okładka tylna + czas pracy + udział kosztu urządzenia + straty materiałowe. Jeżeli interesuje Cię tylko koszt materiałów, pomiń czas i amortyzację, ale nazwij wynik dokładnie: „koszt materiałowy”, a nie pełny koszt wykonania dokumentu.
Co naprawdę wliczyć do kosztu jednej oprawy?
Najczęstszy błąd to utożsamienie kosztu oprawy z ceną jednego grzbietu. Grzbiet jest ważnym elementem, ale nie jedynym. Kompletny dokument zwykle wykorzystuje również okładkę przednią i tylną, a do jego wykonania potrzebujesz urządzenia oraz czasu osoby obsługującej proces.
Jeżeli przygotowujesz pojedyncze materiały okazjonalnie, możesz prowadzić prostą kalkulację materiałową. Jeśli natomiast oprawiasz regularne serie ofert, raportów, instrukcji albo materiałów szkoleniowych, bardziej przydatny jest pełny koszt procesu. Dzięki temu wiesz, czy tańszy materiał rzeczywiście obniża koszt, czy tylko przesuwa go na dłuższy czas pracy lub większą liczbę poprawek.
W kalkulacji firmowej rozdziel koszty na dwie grupy: zmienne, które rosną z każdym dokumentem, oraz stałe lub półstałe, które rozkładasz na większą liczbę opraw. Grzbiety i okładki są kosztami zmiennymi. Bindownica jest kosztem stanowiska, który można rozłożyć na planowaną liczbę wykonanych dokumentów.
Wzór kalkulacji kosztu oprawy
Koszt jednostkowy = materiały na 1 egzemplarz + czas pracy na 1 egzemplarz + udział kosztu urządzenia + średni koszt strat i prób.
Nie musisz stosować skomplikowanego modelu księgowego. Ważniejsze jest, aby zawsze liczyć te same składniki. Wtedy możesz porównać system grzebieniowy z drutowym albo dwie różne konfiguracje materiałów bez zafałszowania wyniku.
| Składnik | Jak policzyć | Kiedy ma znaczenie |
|---|---|---|
| Grzbiet | Cena jednej sztuki użytej do dokumentu | Każda oprawa |
| Okładki | Koszt przedniej i tylnej okładki | Każda kompletna oprawa |
| Czas pracy | Czas × wewnętrzny koszt minuty pracy | Pełny koszt procesu |
| Urządzenie | Koszt rozłożony na planowaną liczbę opraw | Porównanie inwestycji i seryjnej pracy |
| Straty | Średnia wartość materiałów zużytych na próby i poprawki | Większe serie i nowe konfiguracje |
Jak policzyć koszt grzbietów i okładek?
Zacznij od opakowania. Jeżeli kupujesz wiele grzbietów lub okładek w jednym opakowaniu, podziel aktualną cenę zakupu przez liczbę sztuk, które rzeczywiście znajdują się w opakowaniu. Otrzymasz koszt jednej sztuki. Następnie przypisz do konkretnego dokumentu dokładnie te elementy, które wykorzystujesz.
Przykładowo dokument oprawiany grzbietem plastikowym może korzystać z jednego grzbietu, jednej okładki przedniej i jednej tylnej. Inna konfiguracja może używać przezroczystego frontu i pełnego tyłu. Nie zakładaj, że każda oprawa kosztuje tyle samo, jeśli zmienia się średnica grzbietu, typ okładki lub system.
Przy planowaniu serii warto zbudować prostą tabelę materiałową: nazwa elementu, liczba sztuk na dokument, cena jednostkowa i koszt na dokument. Dzięki temu zmiana ceny jednego elementu nie wymaga ponownego liczenia całego procesu od zera.
Jak uwzględnić koszt bindownicy?
Bindownica nie zużywa się po jednym dokumencie, dlatego nie dolicza się całej ceny urządzenia do pierwszej oprawy. Do porównań operacyjnych można przyjąć planowaną liczbę dokumentów, które urządzenie ma obsłużyć w określonym okresie, a następnie rozłożyć koszt zakupu na tę liczbę.
To nie jest księgowa amortyzacja, tylko prosty model decyzyjny. Pozwala odpowiedzieć na pytanie, czy droższe urządzenie ma sens przy danej skali pracy. Jeżeli oprawiasz kilka dokumentów rocznie, udział ceny urządzenia w jednostkowym koszcie będzie odczuwalny. Przy dużej liczbie opraw ten udział może być znacznie mniejszy.
Nie warto jednak porównywać urządzeń wyłącznie na podstawie ceny. Różne modele mogą obsługiwać inne systemy, mieć różne limity dziurkowania albo sposób pracy. W kalkulacji kosztowej najpierw odfiltruj urządzenia, które spełniają wymagania procesu, a dopiero potem porównuj ekonomię.
Czy czas pracownika należy doliczać?
Jeżeli chcesz znać pełny koszt wykonania dokumentu — tak. Czas pracy jest realnym zasobem. Zmierz przygotowanie pliku papieru, dziurkowanie, zakładanie grzbietu, montaż okładek i końcową kontrolę. Przy serii wykonaj pomiar dla kilku egzemplarzy i użyj średniej, zamiast opierać się na jednym rekordzie.
W prostym modelu możesz pomnożyć liczbę minut przez wewnętrzny koszt minuty pracy. Nie musisz publikować tej wartości ani stosować jej jako ceny sprzedaży. To narzędzie zarządcze, które pokazuje, czy oszczędność na materiałach nie jest zjadana przez dłuższą obsługę.
Jeśli porównujesz dwa systemy, mierz je w tych samych warunkach. Ta sama liczba stron, podobny poziom doświadczenia operatora i taka sama liczba dokumentów w serii dają znacznie bardziej użyteczne dane niż przypadkowe czasy z różnych zleceń.
Jak uwzględnić próby, błędy i odpady?
Nie każda rozpoczęta oprawa kończy się gotowym dokumentem. Przy nowym formacie, nowej średnicy grzbietu albo zmianie okładek może pojawić się konieczność wykonania egzemplarza próbnego. Zdarzają się też pomyłki w kolejności stron, przekrzywione otwory lub źle dobrany grzbiet.
W małej serii możesz po prostu doliczyć faktycznie zużyte materiały próbne do kosztu całego zlecenia i podzielić wynik przez liczbę poprawnych egzemplarzy. Przy stałej produkcji warto prowadzić prosty wskaźnik strat, np. ile grzbietów lub okładek średnio zużywasz dodatkowo na określoną liczbę gotowych dokumentów.
Nie chodzi o tworzenie rozbudowanej statystyki. Celem jest uniknięcie sytuacji, w której kosztorys zakłada zero błędów, a rzeczywisty proces regularnie wymaga poprawek.
Jak porównać dwa systemy oprawy?
Najpierw policz oba systemy osobno. Dla każdego zapisz koszt materiałów, czas, udział urządzenia oraz straty. Nie mieszaj grzbietów plastikowych z drutowymi w jednym średnim koszcie, jeśli w praktyce są to dwa różne procesy.
| Pytanie | System A | System B |
|---|---|---|
| Jakie materiały zużywa dokument? | Wpisz konkretny grzbiet i okładki | Wpisz konkretny grzbiet i okładki |
| Ile trwa jedna oprawa? | Zmierz serię próbną | Zmierz serię próbną |
| Jakie urządzenie jest potrzebne? | Uwzględnij właściwy model/system | Uwzględnij właściwy model/system |
| Ile pojawia się poprawek? | Zapisz rzeczywiste straty | Zapisz rzeczywiste straty |
| Jaki jest pełny koszt jednostkowy? | Zsumuj wszystkie składniki | Zsumuj wszystkie składniki |
Najtańszy system materiałowo nie musi być najtańszy procesowo. Jeżeli wymaga więcej czynności albo powoduje większą liczbę poprawek, pełny koszt może wyglądać inaczej. Z drugiej strony droższe urządzenie nie zawsze się zwróci przy sporadycznym użyciu. Właśnie dlatego warto rozdzielić koszt materiałów od kosztu pracy i stanowiska.
Jak policzyć koszt krok po kroku?
- 1Zdefiniuj jeden typ dokumentu.
Ustal format, liczbę stron i sposób oprawy. Nie mieszaj różnych dokumentów w jednym wyliczeniu.
- 2Spisz materiały na egzemplarz.
Wpisz grzbiet, przednią okładkę, tylną okładkę i inne rzeczywiście zużywane elementy.
- 3Policz cenę jednostkową materiałów.
Podziel cenę opakowania przez liczbę sztuk i pomnóż przez faktyczne zużycie.
- 4Zmierz czas pracy.
Przy serii użyj średniego czasu na jeden poprawny egzemplarz.
- 5Dodaj udział urządzenia.
Jeżeli potrzebujesz pełnego kosztu, rozłóż koszt stanowiska na planowaną liczbę opraw.
- 6Dodaj straty.
Uwzględnij próby, pomyłki i materiały zużyte na poprawki.
- 7Porównaj warianty tym samym wzorem.
Dopiero identyczna metodologia daje wiarygodne porównanie dwóch systemów.
Najczęstsze błędy przy liczeniu kosztu
Liczenie tylko grzbietu. Pomija okładki, czas, urządzenie i straty.
Używanie ceny opakowania jako ceny jednej sztuki. Najpierw przelicz materiał na jednostkę faktycznie zużywaną w dokumencie.
Mieszanie różnych typów opraw. Dokument z małym grzbietem i dokument z dużym grzbietem nie powinny mieć automatycznie tego samego kosztu.
Pomijanie czasu pracy. Przy większej skali może on mieć istotny udział w procesie.
Zakładanie zerowych strat. Przy nowych konfiguracjach próbki i poprawki są normalnym elementem wdrożenia.
Porównywanie urządzeń bez sprawdzenia systemu. Najpierw potwierdź, że model obsługuje potrzebny sposób oprawy, a dopiero potem licz ekonomię.
Checklista kalkulacji
- Wybrałem jeden konkretny typ dokumentu do kalkulacji.
- Policzyłem grzbiet przypadający na jeden egzemplarz.
- Policzyłem przednią i tylną okładkę.
- Używam aktualnej ceny zakupu materiałów.
- Zmierzyłem czas wykonania w rzeczywistych warunkach.
- W razie potrzeby rozłożyłem koszt urządzenia na planowaną liczbę opraw.
- Dodałem próbki i odpady do kosztu serii.
- Porównuję alternatywne systemy tym samym wzorem.
- Nie przypisuję produktom parametrów, których nie potwierdzają dane.
Produkty polecane
Koszt jednej oprawy warto rozdzielić na koszt urządzenia przypadający na serię oraz materiały zużywane przy każdym dokumencie. Poniższe grupy pomagają osobno policzyć bindownicę, grzbiet i okładki bez mieszania tych pozycji w jednej stawce.
Bindownice jako koszt stanowiska do oprawy
Zakup urządzenia nie jest kosztem zużywanym przy jednym egzemplarzu, dlatego przy większej serii warto rozłożyć go na planowaną liczbę opraw. Porównuj system oprawy i parametry konkretnego modelu, a do kalkulacji przyjmuj rzeczywistą cenę zakupu z dnia liczenia.
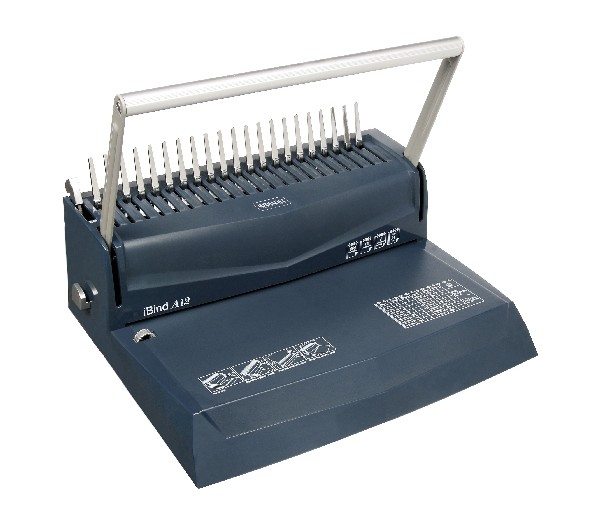
Bindownica Wallner ibind A12
Symbol: 010637
Zobacz produkt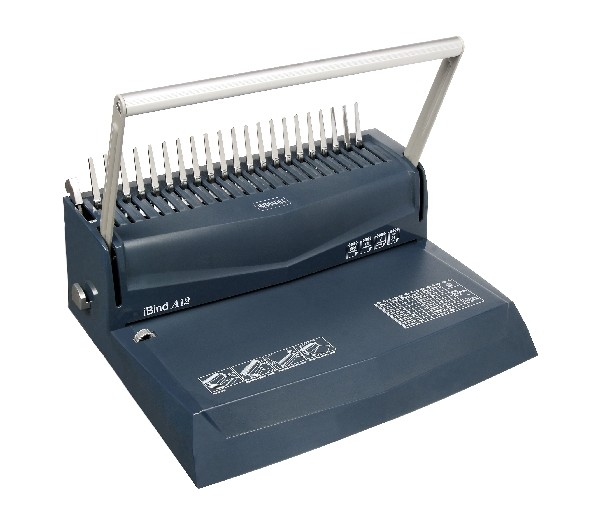
Bindownica Wallner ibind A15
Symbol: 012395
Zobacz produkt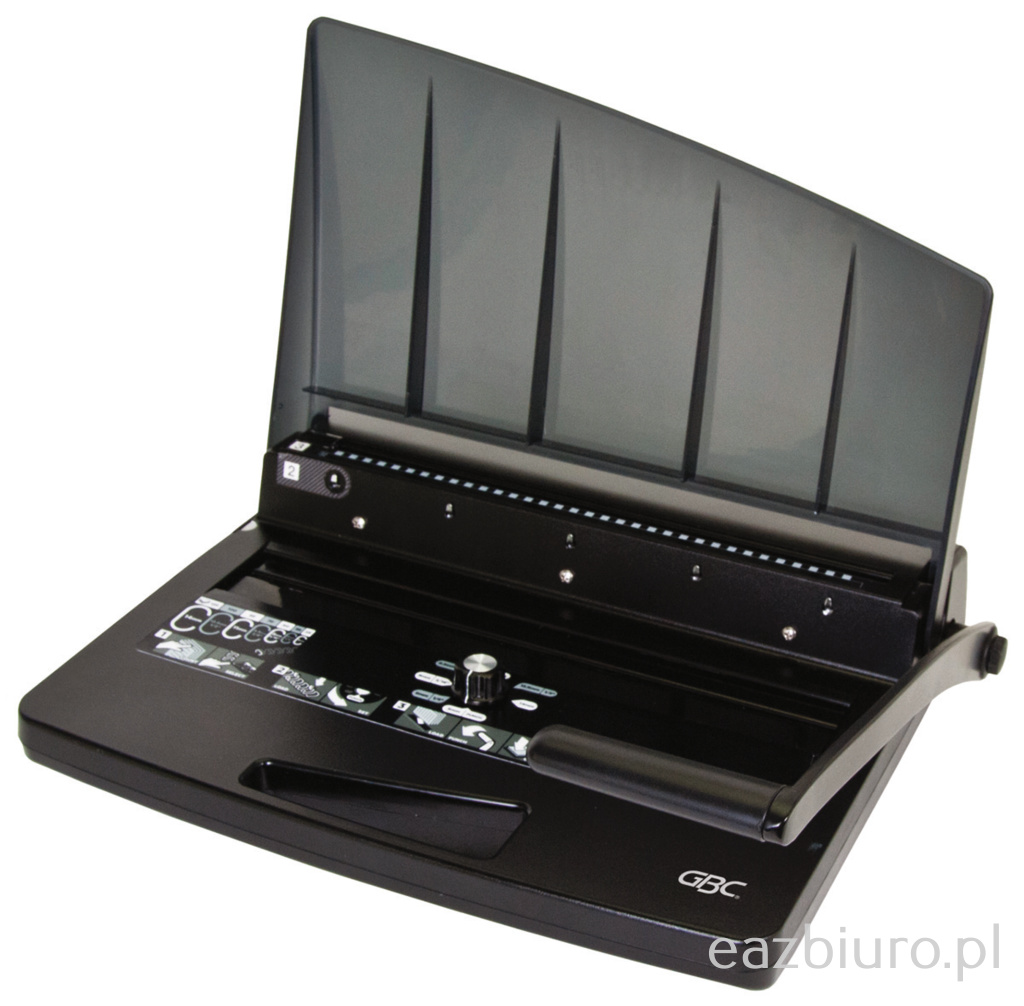
Bindownica GBC wirebind w15, A4, czarna
Symbol: 056902
Zobacz produktMniejsze grzbiety jako koszt jednej oprawy
Grzbiet jest materiałem przypisanym do konkretnego dokumentu. Przy kalkulacji policz cenę jednej sztuki z opakowania i dobierz średnicę do rzeczywistej objętości dokumentu zamiast zakładać jeden rozmiar dla wszystkich prac.
Grzbiety do bindowania Office Products, A4, 6mm (25 kartek), 100 sztuk, czarne
Symbol: 056920
Zobacz produkt
Grzbiety do bindowania Office Products, A4, 10mm (65 kartek), 100 sztuk, czarne
Symbol: 030966
Zobacz produkt
Grzbiety do bindowania Office Products, A4, 12mm (95 kartek), 100 sztuk, czarne
Symbol: 030969
Zobacz produktWiększe grzbiety do grubszych dokumentów
Wraz ze wzrostem średnicy zmienia się także liczba sztuk w opakowaniu i koszt jednostkowy może być inny. Porównując oprawy o większej objętości, licz koszt dla dokładnie tego rozmiaru grzbietu, którego rzeczywiście użyjesz.
Grzbiety do bindowania Office Products, A4, 16mm (145 kartek), 100 sztuk, czarne
Symbol: 056938
Zobacz produkt
Grzbiety do bindowania Office Products, A4, 19mm (165 kartek), 100 sztuk, czarne
Symbol: 056942
Zobacz produkt
Grzbiety do bindowania Office Products, A4, 25mm (240 kartek), 50 sztuk, czarne
Symbol: 056950
Zobacz produktOkładki jako osobny składnik kosztu dokumentu
Przednia i tylna okładka powinny być uwzględnione osobno od grzbietu i urządzenia. Do wyliczenia przyjmij rzeczywisty typ okładki użyty w danym dokumencie oraz cenę jednej sztuki wynikającą z aktualnego opakowania.

Okładki do bindowania Office Products, pvc, A4, 200mikr., 100 sztuk, transparentne
Symbol: 056910
Zobacz produkt
Okładki do bindowania Office Products, karton, A4, 250gsm, błyszczące, 100 sztuk, czarne
Symbol: 056911
Zobacz produkt
Okładki do bindowania Office Products, karton, A4, 250gsm, skóropodobne, 100 sztuk, białe
Symbol: 056917
Zobacz produktPrzeczytaj także
FAQ
Co wliczyć do kosztu oprawy jednego dokumentu?
Uwzględnij materiały zużywane na egzemplarz, czyli przede wszystkim grzbiet i okładki, a także czas wykonania. Przy większej serii możesz dodatkowo rozłożyć koszt urządzenia i uwzględnić odpady lub egzemplarze próbne.
Czy cenę bindownicy trzeba doliczać do każdego dokumentu?
Nie wprost jako pełną cenę urządzenia. Jeżeli liczysz koszt procesu w firmie, możesz rozłożyć koszt zakupu bindownicy na zakładaną liczbę opraw wykonywanych w okresie jej użytkowania. Przy prostym porównaniu materiałowym możesz policzyć osobno koszt materiałów i osobno koszt stanowiska.
Jak policzyć koszt grzbietu i okładek?
Użyj aktualnych cen zakupu i liczby sztuk faktycznie zużytych na jeden dokument. Jeżeli opakowanie zawiera wiele sztuk, wylicz koszt jednej sztuki, a następnie pomnóż przez liczbę elementów wykorzystanych w oprawie.
Czy czas pracownika powinien znaleźć się w kalkulacji?
Tak, jeśli chcesz poznać pełny koszt procesu, a nie tylko koszt materiałów. Zmierz czas przygotowania, dziurkowania, zakładania grzbietu i kontroli gotowego dokumentu, a następnie odnieś go do wewnętrznego kosztu czasu pracy.
Dlaczego warto wykonać próbny egzemplarz przed większą serią?
Próba pozwala sprawdzić dobraną średnicę grzbietu, okładki i sposób pracy zanim zużyjesz większą liczbę materiałów. Dzięki temu łatwiej ograniczyć odpady i poprawki, które również zwiększają koszt jednej poprawnie wykonanej oprawy.
Bindowanie i oprawa dokumentów w A-Z Biuro
Porównaj produkty związane z tematem poradnika i wybierz rozwiązanie dopasowane do sposobu użytkowania.